Geschenke an Mitarbeiter und Kunden: Was ist 2026 steuerfrei?
Autor
Robin
Veröffentlicht
2.11.2026
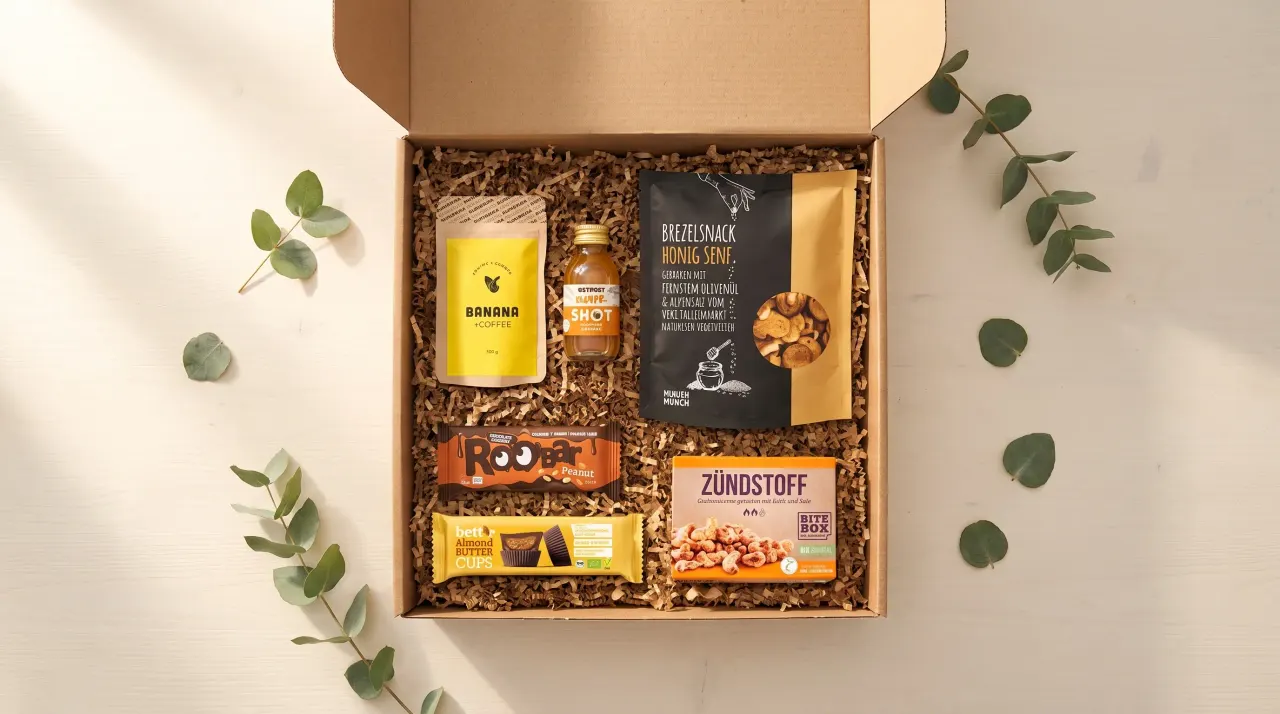
Ein Dankeschön zum Jahresende, ein Geschenk zum Geburtstag, eine Box für die besten Kunden: Bevor du bestellst, willst du wissen, was davon steuerfrei ist. Die Regeln sind nicht kompliziert, aber es gibt mehrere Grenzen, die leicht verwechselt werden.
Hier findest du alle Grenzen für Geschenke an Mitarbeiter und Kunden auf einen Blick, mit den Bedingungen, die dazugehören. Am Ende beantworten wir die häufigsten Fragen.
Das erwartet dich:
- Wie viel darf man Mitarbeitern steuerfrei schenken?
- Die Grenzen im Überblick
- Sachbezug: 50 € im Monat
- Aufmerksamkeiten zu persönlichen Anlässen: 60 €
- Weihnachtsgeschenke für Mitarbeiter
- Geschenke an Kunden und Geschäftspartner
- Was passiert, wenn die Grenze überschritten wird?
- Häufige Fragen zu steuerfreien Geschenken
Wie viel darf man Mitarbeitern steuerfrei schenken?
Mitarbeitern darfst du Sachgeschenke bis 50 € pro Monat steuerfrei schenken. Zu einem besonderen persönlichen Anlass wie dem Geburtstag sind zusätzlich Geschenke bis 60 € steuerfrei. Für eine Betriebsveranstaltung wie die Weihnachtsfeier gilt ein Freibetrag von 110 € pro Person. Für jede Grenze gelten eigene Bedingungen.
Wichtig ist bei allen Grenzen: Es geht um Sachgeschenke. Geld oder eine Überweisung ist immer steuerpflichtiger Arbeitslohn, egal wie klein der Betrag ist.
Die Grenzen im Überblick
| Anlass | Grenze | Was gilt |
|---|---|---|
| Sachgeschenk ohne persönlichen Anlass, zum Beispiel an Weihnachten | 50 € pro Monat | Alle Sachbezüge des Monats zählen zusammen, inklusive Umsatzsteuer und Versand. |
| Besonderer persönlicher Anlass, zum Beispiel Geburtstag | 60 € je Anlass | Zählt nicht zu den 50 € im Monat. |
| Betriebsveranstaltung, zum Beispiel Weihnachtsfeier | 110 € pro Person und Feier | Für bis zu zwei Feiern im Jahr, die allen offenstehen. |
| Geschenke an Kunden und Geschäftspartner | 50 € pro Empfänger und Jahr | Grenze für den Abzug als Betriebsausgabe. |
Sachbezug: 50 € im Monat
Die wichtigste Grenze für Mitarbeitergeschenke ist die Sachbezugsfreigrenze nach § 8 Abs. 2 Satz 11 EStG. Sachgeschenke bis 50 € pro Monat und Person sind steuer- und sozialversicherungsfrei. Bis 2021 lag die Grenze bei 44 €.
Die 50 € gelten einschließlich Umsatzsteuer und Versandkosten. Alle Sachbezüge eines Monats zählen zusammen. Hast du im Dezember schon andere Sachbezüge gewährt, rechnest du das Weihnachtsgeschenk dazu.
Was als Sachbezug zählt
Ein Sachbezug ist eine Ware oder eine Leistung, etwa eine Geschenkbox, ein Buch oder ein Gutschein für ein bestimmtes Kino. Geld zählt nicht dazu, auch keine Geldkarte, die sich frei verwenden oder auszahlen lässt.
Gutscheine sind nur dann ein Sachbezug, wenn sie bestimmte Voraussetzungen erfüllen. Sie dürfen nur bei einem begrenzten Kreis von Geschäften oder für ein begrenztes Sortiment gelten und nicht in Geld ausgezahlt werden können. Im Zweifel ist ein klassisches Sachgeschenk die einfachere Wahl.
Freigrenze, kein Freibetrag
Die 50 € sind eine Freigrenze. Liegt der Wert auch nur knapp darüber, ist der gesamte Betrag steuerpflichtig, also auch die ersten 50 €. Eine Geschenkbox, die mit Versand 49,90 € kostet, bleibt also steuerfrei, eine für 51 € nicht.
Aufmerksamkeiten zu persönlichen Anlässen: 60 €
Zu einem besonderen persönlichen Anlass darfst du Mitarbeitern ein Sachgeschenk bis 60 € brutto steuerfrei machen. Typische Anlässe sind der Geburtstag, die Hochzeit oder die Geburt eines Kindes.
Diese Grenze gilt je Anlass und zählt nicht zu den 50 € im Monat. Hat eine Mitarbeiterin im Dezember Geburtstag, sind das Geburtstagsgeschenk bis 60 € und das Weihnachtsgeschenk bis 50 € beide steuerfrei, solange es Sachgeschenke sind.
Weihnachtsgeschenke für Mitarbeiter
Weihnachten ist kein persönlicher Anlass. Für Weihnachtsgeschenke gilt deshalb die 50-€-Grenze für Sachbezüge und nicht die 60-€-Grenze für Aufmerksamkeiten.
Feiert ihr eine Weihnachtsfeier, gilt dafür ein eigener Freibetrag von 110 € pro Person und Veranstaltung, für bis zu zwei Veranstaltungen im Jahr. Die Feier muss allen Beschäftigten offenstehen oder allen in einem Betriebsteil. Geschenke, die auf der Feier überreicht werden, zählen zu diesen 110 €.
Alle Details zum Weihnachtsgeschenk findest du in unserem Beitrag Wie viel darf man Mitarbeitern zu Weihnachten schenken?. Passende Boxen unter 50 € gibt es bei unseren Weihnachtsgeschenken für Mitarbeitende.
Geschenke an Kunden und Geschäftspartner
Für Kundengeschenke gilt eine andere Regel. Geschenke an Geschäftspartner kannst du als Betriebsausgabe abziehen, wenn sie pro Empfänger und Jahr 50 € nicht übersteigen (§ 4 Abs. 5 Satz 1 Nr. 1 EStG). Bis 2023 lag diese Grenze bei 35 €.
Auch das ist eine Freigrenze. Liegt das Geschenk darüber, entfällt der Abzug für das ganze Geschenk. Maßgeblich ist der Nettowert. Unternehmen ohne Vorsteuerabzug rechnen mit dem Bruttowert, jeweils einschließlich Versand. Die Geschenke musst du getrennt aufzeichnen, mit den Namen der Empfänger.
Beim Empfänger ist das Geschenk grundsätzlich steuerpflichtig. Damit dein Kunde sich darum nicht kümmern muss, kann dein Unternehmen die Steuer pauschal mit 30 % übernehmen (§ 37b EStG) und den Empfänger darüber informieren. Streuartikel bis 10 €, etwa ein Kugelschreiber mit Logo, fallen nicht darunter. Ideen und Boxen für Kunden findest du bei unseren Kundengeschenken zu Weihnachten.
Was passiert, wenn die Grenze überschritten wird?
Liegt ein Mitarbeitergeschenk über der Grenze, wird der gesamte Wert als Arbeitslohn behandelt und ist lohnsteuer- und sozialversicherungspflichtig. Der Arbeitgeber kann die Steuer stattdessen pauschal mit 30 % übernehmen (§ 37b EStG), dazu kommen Solidaritätszuschlag und Kirchensteuer.
Ob sich das lohnt, hängt vom Einzelfall ab. Sprich am besten mit deiner Steuerberatung, bevor du teurere Geschenke planst.
Häufige Fragen zu steuerfreien Geschenken
Sind Gutscheine für Mitarbeiter steuerfrei?
Gutscheine sind bis 50 € im Monat steuerfrei, wenn sie als Sachbezug gelten. Dafür dürfen sie nur bei einem begrenzten Kreis von Geschäften oder für ein begrenztes Sortiment einlösbar sein und sich nicht in Geld auszahlen lassen. Ein Gutschein für eine bestimmte Buchhandlung oder ein bestimmtes Restaurant erfüllt das in der Regel. Eine Geldkarte, die überall funktioniert, gilt dagegen als Geld und ist steuerpflichtig.
Gilt die 60-Euro-Grenze auch an Weihnachten?
Nein. Die 60-€-Grenze gilt nur für besondere persönliche Anlässe wie den Geburtstag oder die Hochzeit. Weihnachten ist kein persönlicher Anlass, deshalb gilt für Weihnachtsgeschenke die Sachbezugsfreigrenze von 50 € im Monat. Für die Weihnachtsfeier selbst gibt es zusätzlich den Freibetrag von 110 € pro Person.
Zählen Versandkosten zur 50-Euro-Grenze?
Ja. Für die 50 € zählt der Endpreis einschließlich Umsatzsteuer und Versand. Schickst du eine Box für 45 € mit 6 € Versand an einen Mitarbeiter nach Hause, liegt der Wert bei 51 € und damit über der Grenze. Rechne deshalb immer mit dem Gesamtpreis.
Mehr Ideen und Anlässe rund um Mitarbeitergeschenke findest du in unserem Ratgeber Mitarbeitergeschenke.
Diese Hinweise ersetzen keine steuerliche Beratung. Bitte lass dich im Einzelfall von deiner Steuerberatung beraten.